Devis, facture ou avoir : comprendre leurs différences et éviter les erreurs
Quand utiliser un devis, une facture ou un avoir ? Un guide pratique pour choisir le bon document et corriger les erreurs.
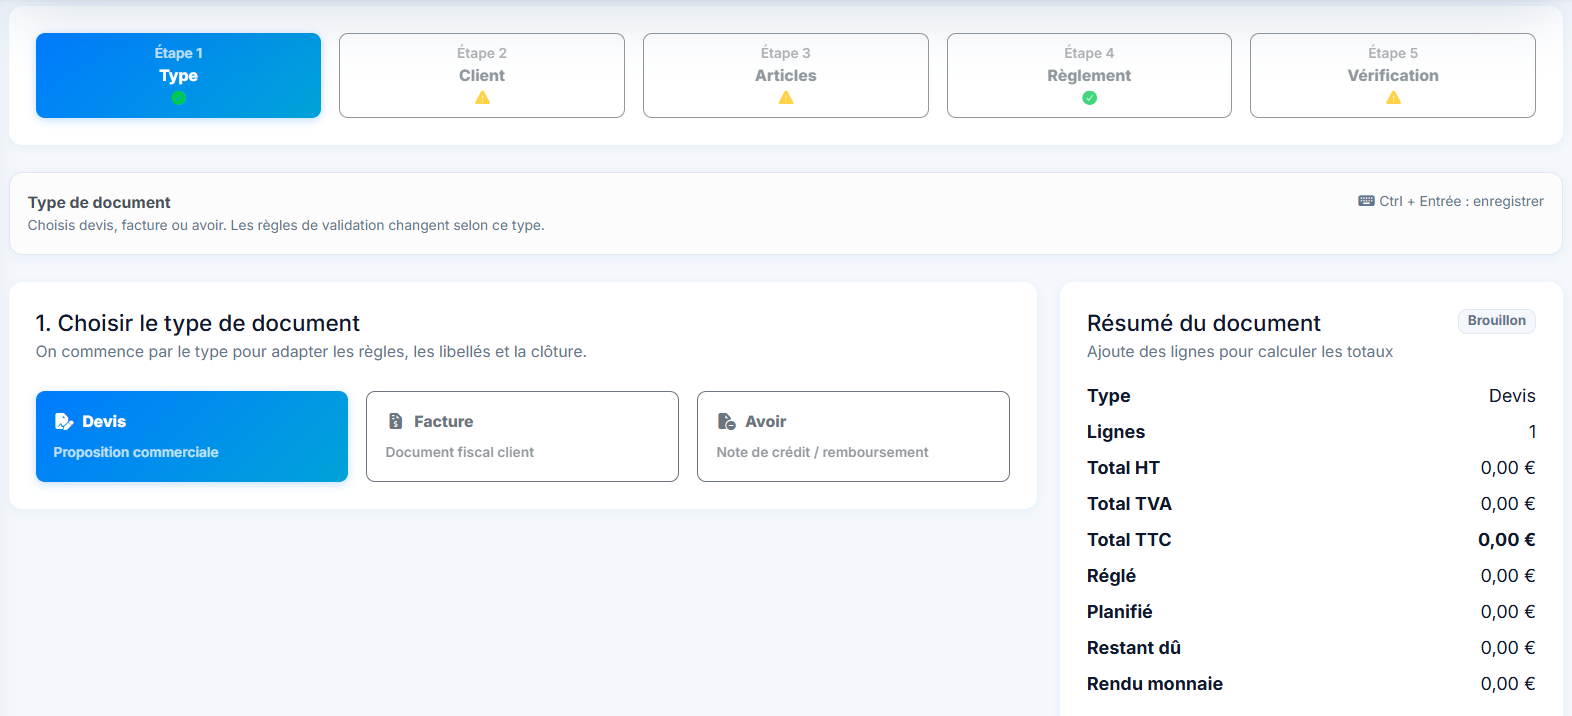
Un même client peut recevoir un devis, puis une facture, puis éventuellement un avoir. Ces documents se ressemblent parfois dans leur présentation, mais ils répondent à des objectifs différents. Bien les distinguer limite les erreurs administratives et facilite les échanges avec votre client ou votre comptable.
Le devis : décrire une proposition avant son acceptation
Le devis présente une offre : prestation ou produit envisagé, quantités, prix, délais et conditions. Lorsqu’il est accepté, il peut constituer un engagement contractuel entre les parties. La signature n’est pas le seul élément susceptible d’établir un accord dans toutes les situations : les circonstances et d’éventuels versements peuvent également compter.
Le devis est obligatoire dans certains secteurs et certaines situations, mais pas systématiquement pour toutes les transactions. Pour le dépannage, la réparation et l’entretien à domicile relevant de la réglementation applicable, il est exigé dès le premier euro : le seuil de 150 € parfois cité dans d’anciens guides n’est plus une référence valable.
Les règles et mentions à prévoir sont expliquées par la DGCCRF.
La facture : constater et demander le règlement d’une opération
Une facture formalise une vente ou une prestation et comporte notamment une numérotation unique, des dates, l’identité des parties, le détail des éléments vendus et les informations fiscales et de paiement applicables.
En principe, une facture est obligatoire pour les opérations entre professionnels, sous réserve des règles particulières. Son moment d’émission et les mentions nécessaires dépendent du contexte de la vente ou de la prestation ; elle ne se résume donc pas à une simple copie du devis.
Le site officiel des démarches professionnelles détaille les mentions obligatoires des factures.
L’avoir : corriger tout ou partie d’une facture déjà émise
Une facture initialement émise doit conserver une piste d’audit fiable. Lorsqu’un produit est retourné, qu’une remise est consentie après coup ou qu’une opération est annulée, un avoir permet de constater une réduction ou une annulation de tout ou partie du montant facturé.
L’avoir doit identifier sans ambiguïté la facture qu’il concerne et respecter les obligations applicables. Certaines erreurs nécessitent plutôt une facture rectificative : le choix dépend de la situation et des règles comptables et fiscales correspondantes.
Exemple d’un parcours complet
Une société propose une prestation à 800 € hors taxes. Elle adresse un devis au client. Après acceptation et réalisation, elle émet la facture correspondante. Si une remise commerciale de 100 € hors taxes est ensuite accordée, elle peut établir un avoir partiel qui se réfère à cette facture, selon le traitement fiscal adapté.
On ne modifie pas silencieusement la facture envoyée : il faut conserver le lien entre la pièce d’origine et son document de correction.
À retenir avant de créer un document
- Devis : une proposition, avant ou pendant la négociation d’une opération.
- Facture : la pièce de facturation d’une vente ou d’une prestation.
- Avoir : la pièce qui constate une réduction, une correction ou une annulation liée à une facture.
Les trois documents n’ont pas le même rôle, même s’ils partagent certaines informations commerciales. Un logiciel de devis et de factures aide à conserver une organisation cohérente des pièces et de leurs références.
Enfin, la réforme de la facturation électronique a également des effets sur les circuits de traitement des factures et des avoirs. Pour situer le calendrier et les étapes de préparation, consultez notre guide consacré à la facturation électronique.